

 极智GeeTech
2026-10-09
当一众玩家深陷Robotaxi红海赛道的内卷竞争时,一度被市场低估的自动驾驶巴士(Robobus),正交出自动驾驶行业最具确定性的商业化答卷。
凭借固定线路、结构化场景、公共刚需、稳定客流等优势,Robobus已然跑通L4级自动驾驶商业闭环,成为全球自动驾驶产业最稳健的变现赛道之一。
更关键的是,Robobus直击全球公共交通的现实困境:公交司机缺口持续扩大、城市微循环运力不足、公交运营成本高企、公共交通资源错配严重。从“示范项目”落地为“实体生意”,技术只是入场券,能否实现持续盈利,才是摆在行业面前的终极考验。
为什么全球加码Robobus?
Robobus的商业化爆发,并非单纯吃到赛道红利,而是技术适配市场、社会刚需凸显、成本结构友好、政策合规加持四重条件共振下的必然结果。
站在技术端看,Robobus天然适配结构化场景。其主要运营于城市微循环、景区接驳、机场与园区通勤等固定、半固定线路,路况环境、行驶轨迹、出行需求高度可预判,极大降低了L4自动驾驶的落地门槛。
相比Robotaxi需要持续攻克海量复杂长尾路况,Robobus的算法迭代、传感器校准成本可降低30%-50%,技术落地风险可控、迭代效率更高。同时,低速行驶、固定启停的运行特征,让车辆安全冗余更高,更容易通过各地合规审核,也使其成为全球范围内落地场景最广的L4自动驾驶载体。
放眼全球,公交人力短缺已成不可逆趋势。欧洲、北美公交司机岗位缺口达15%-25%。自2020年以来,荷兰由于司机短缺,区域交通网络已减少超过13%的停靠站,超过1100个公交车站被拆除。日韩受驾驶员老龄化影响,不断缩减公交运营班次;中东地区公交运营高度依赖外籍劳工,人力成本持续上涨。
Robobus并非替代传统公交,而是填补全球公共交通的运力缺口,解决城市末端覆盖不足、运营成本高、排班灵活度低的行业痛点,拥有极强的社会价值与刚性市场需求。
从商业表现来看,Robobus是自动驾驶行业少数实现单车正向盈利的场景。以国内贵阳“奇遇环线”为例,主题车型单日营收峰值可达2600元,运营利润率超40%,实现单车层面盈利,为自动驾驶巴士商业化提供可参考样本。亿欧智库相关研究测算,在预期满座率60%的情况下,单辆49座Robobus年均营业收入预计接近70万元,年均毛利润有望突破17万元,毛利率可达25%。
放到产业大环境中,全球新能源公交渗透率持续走高,硬件参数日趋同质化,单纯硬件增长空间逐步见顶,行业竞争重心已经从硬件堆叠,转向智能运营与数字化能力较量。多国将智能公交升级上升至国家交通战略层面,出台政策为Robobus发展铺路。
欧盟将自动驾驶公共接驳列为城市低碳交通重要抓手;新加坡依托《2040陆路交通总体规划》持续放开Robobus测试及商业化运营权限;日本针对乡村公交萎缩、司机老龄化问题出台专项补贴,推动L4级Robobus补齐城乡运力短板;中东多国把Robobus当作智慧城市建设的标杆项目。
国内同样政策加持,去年9月,交通运输部、国家发改委、财政部、人社部联合印发《关于促进城市公交企业深化改革的指导意见》,提出推动人工智能应用于客流预测、线网优化、智能调度、安全运行,支持有条件企业开展集中统一调度。
在全球多国政策联动,叠加国内顶层设计的推动下,交通部门、公交集团的采购逻辑正在转变:不再只看重续航、底盘等整车硬件指标,无人运营能力、智能调度效率、数字化运维体系成为新的评判重点,为Robobus规模化落地破除产业阻碍。
拆解Robobus四大主流商业模式
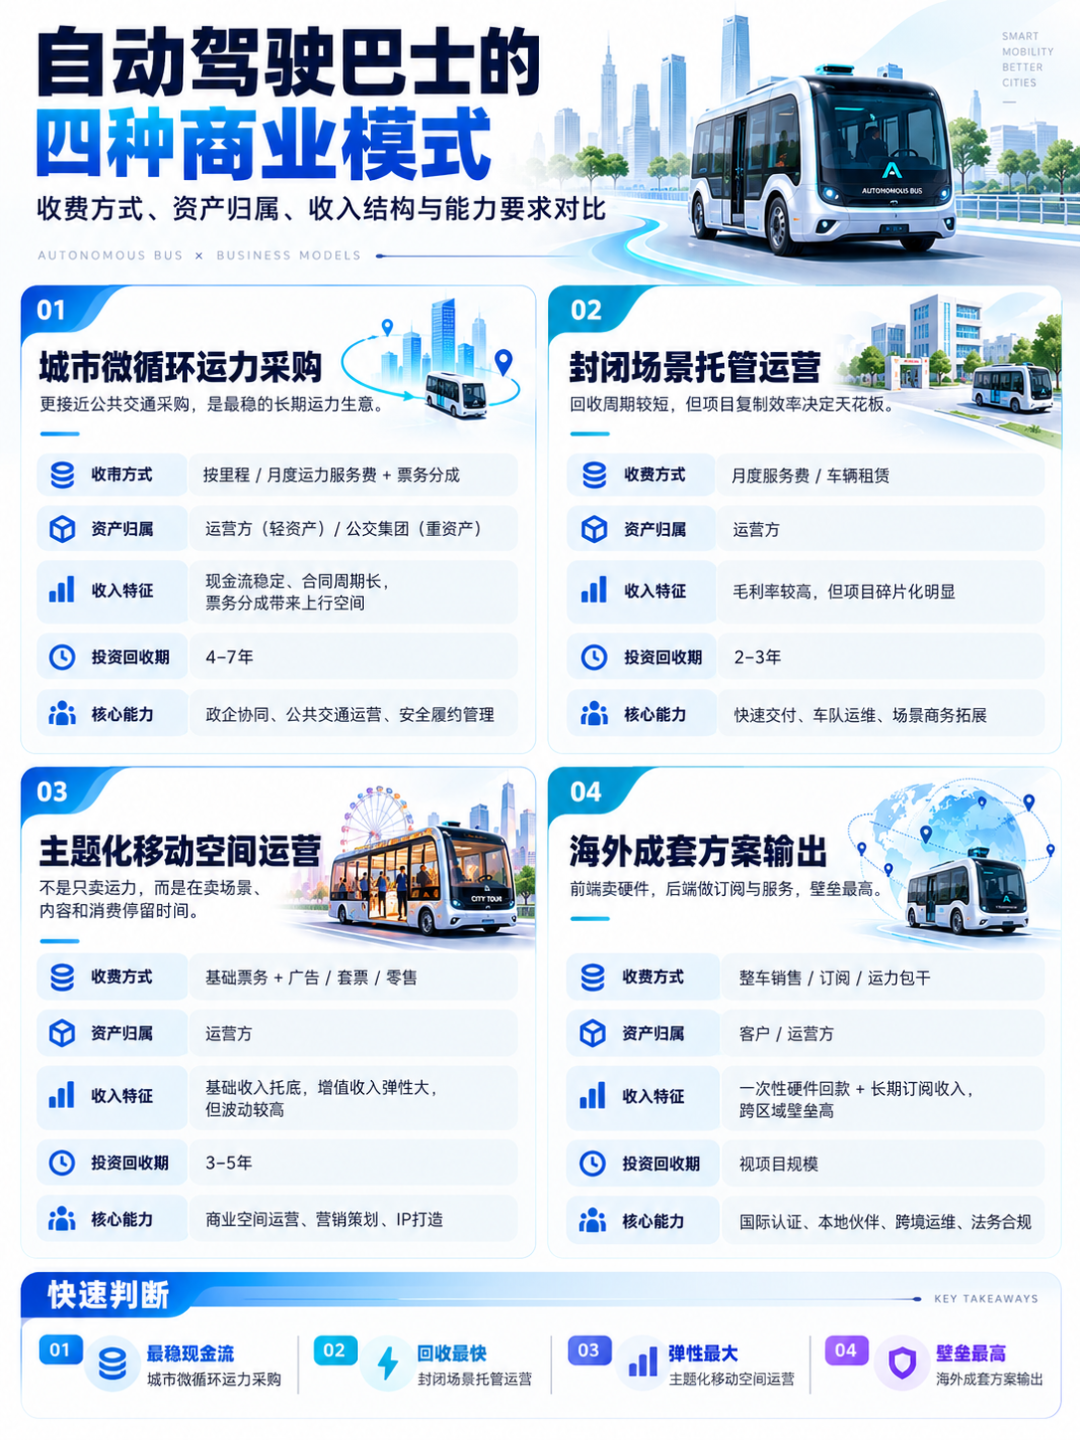
当前全球Robobus商业化已形成标准化、可复制的四大主流模式,不同模式适配不同市场需求,摆脱单一票务收入的局限,构建起多层次的盈利体系。
城市公共微循环——政企合作的刚需稳态生意
这是目前最成熟、最稳健的核心商业模式,核心逻辑是嵌入现有公共交通体系,补位传统公交盲区。传统城市公交主打主干线大运力出行,而社区接驳、地铁接驳、城郊通勤、短途微循环等“最后一公里”场景,因客流分散、班次零散、人工运营成本高,长期处于运力空白状态。Robobus凭借灵活排班、低成本运营的优势,精准承接这部分市场需求。
该模式主要采用“政府采购+公交集团运营+企业技术输出”的三方合作模式,分为一次性采购、运力服务两种路径。
一次性采购模式:公交集团直接采购整车与自动驾驶软件永久授权,自动驾驶企业一次性实现硬件销售回款,后续单独签署年度运维订阅协议,属于传统客车销售逻辑。
运力服务模式:自动驾驶企业持有车辆资产,承担车辆采购、软硬件运维、远程监控、系统迭代;公交集团按照运营里程、运营时长或者月度固定服务费采购运力服务。
这类模式收入来源稳定多元,包含政府运力采购补贴、市民票务分成、软件订阅与平台服务费、车体广告和车内媒体等额外增量收入。国内广州、深圳、南通等城市已实现Robobus规模化落地,其中广州公交集团累计投放150辆Robobus,开通30条运营线路,累计行驶超277万公里,服务乘客超138万人次,进入常态化商业运营阶段。
海外市场中,新加坡、日本、德国均将Robobus纳入城市公共交通升级规划。新加坡《2040陆路交通总体规划》明确将Robobus作为公共交通核心增量;日本设定2030年普及1万台L4级自动驾驶车辆的目标,重点布局城市微循环接驳线路。该模式的核心优势是需求刚性、回款稳定、政策持续性强,属于低风险、长周期的稳态生意。
封闭/半封闭场景运营——B端托管运营,高毛利轻量化生意
景区、机场、产业园区、高校、大型园区等封闭、半封闭场景,是Robobus最早实现盈利、毛利最高的赛道。该类场景无复杂社会车辆干扰,道路环境更可控、合规门槛较低,商业化落地周期也较短。
该类场景除了基础接驳服务费和租金,最大的盈利弹性来自于场景增值收入,比如景区线路的观光套票分成、定制化包车(团建、展会临时接驳)、车体广告等。
在文旅场景,Robobus同时承载接驳与观光双重功能,逐步成为景区智能化配套。国内蘑菇车联、宇通等企业已在大理洱海、青海湖、日照万平口、绍兴等知名景区落地运营,既解决游客短途接驳痛点,也提升景区智能化体验。
对比普通通勤线路,景区线路可叠加观光体验、主题定制服务,溢价空间显著提升,部分项目增值收入占比可以提升至30%以上,显著拉高整体毛利。
在交通枢纽,苏黎世机场、广州白云机场等国内外大型机场已实现Robobus纯无人运营,承担员工通勤、航站楼接驳、旅客短途转运等功能。在产业园区与高校场景,Robobus主打固定时段通勤服务,客流稳定、排班规律,车辆空驶损耗较小。
主题化增值运营——移动空间运营,跳出“运力收费”的创新模式
传统公交盈利高度依赖票务收入,模式单一、增收乏力。而新一代Robobus已跳出“运力收费”的单一逻辑,依托移动空间载体属性,打造“基础出行+多元增值”的创新商业模式,大幅提升单车营收上限。
这也是Robobus最有想象力的差异化模式,其核心定位不再只是交通工具,而是一个“可移动的商业空间”。该模式一般叠加在城市微循环、景区线路之上,并非独立场景,是在基础运力业务之上新增的第二层盈利来源,基础运力收入构成安全垫,增值业务用来拉高单车ARPU。
比如国内贵阳“奇遇环线”,通过打造移动KTV、移动书屋、休闲体验等主题化Robobus,实现盈利结构重构。常规线路依托票务收入实现稳定盈利,主题车型凭借差异化体验大幅提升客单价,单日营收峰值远超普通通勤巴士。
该模式拥有多元化增值收入渠道:
一是空间媒体收入,包含车身冠名、车体广告、车内流媒体广告、线路IP联名等收入,可以按年包或者曝光量结算;
二是体验服务收入,比如主题车厢(移动书屋、KTV、咖啡车、文旅专线),提升客单价,大多以售卖套票方式,而不是普通单程票价;
三是车内新零售,包含便民服务、零食、文创、本地特产售卖,赚取佣金分成;
四是数据服务收入,依托车辆运行产生的路况、客流、出行数据,为城市交通规划、商家选址提供数据服务的数据变现收入,具备极高的商业挖掘价值。
但增值业务不等于天然盈利,此模式对运营能力要求较高,企业不能只懂自动驾驶技术,还需要具备对广告、文旅、零售等相关业务运营经验,收入波动性显著高于基础运力服务费。
全球化技术出海——从卖硬件到输出整套解决方案
伴随国内自动驾驶技术、场景运营体系日趋成熟,叠加海外公共交通人力缺口持续扩大、本地化智能运力供给不足的结构性机遇,中国自动驾驶企业的出海叙事,正在从出口整车硬件的一次性商品贸易,升级为输出完整自动驾驶解决方案的长期服务模式,成为赛道第二增长曲线。
欧洲、日韩、中东是核心出海市场。欧洲多国面临公交司机短缺、公共交通升级需求,但目前暂无欧盟认证的中国Robobus产品,存在巨大市场空白;日本老龄化加剧,公共交通人力缺口持续扩大,亟需智能化无人运力补位;中东沙特、阿联酋等国将自动驾驶纳入国家战略,沙特将2026年定为“人工智能年”,依托Robobus落地推进“2030愿景”,阿布扎比明确2040年智能出行占比25%的发展目标。
国内自动驾驶企业已经交出规模化落地的标杆案例。翰凯斯Robobus落地沙特麦地那清真寺园区;蘑菇车联与新加坡本土头部公交运营商康福德高巴士达成战略合作,推动L4自动驾驶巴士逐步接入新加坡交通网络,实现中国自动驾驶巴士解决方案在发达国家的落地复制。
总的来看,自动驾驶出海主要有三种交付范式,价值层级逐级抬升:
整车一次性交付:出口自动驾驶巴士整车,本质是客车出口,利润主要来自车辆硬件。客户集中在中东部分财政充裕国家,偏好一次性买断资产。
硬件+订阅制:车辆整车出口+自动驾驶系统按年订阅,包含OTA、远程监控、故障服务,既包含一次性硬件售卖,也提供长期软件服务(经常性收入),附加值更高。
全栈解决方案+运营托管:输出车辆硬件、自动驾驶全栈软件、AI司机系统、远程监控平台、车辆运营平台、本地运营培训、场景规划方案等在内的全链条能力,按里程服务费或者项目总包干收费。相比传统“交付整车即完成交易”的外贸模式,商业模式也从一次性商品销售,转变为硬件交付叠加软件订阅、运力包干、运维分成的持续性收入,产品附加值更高、客户粘性更强,商业壁垒远高于单纯硬件出口。
Robobus的商业复利,来自于场景模式、运营体系、技术方案的可复制性。一旦单城市、单场景跑通盈利模型,即可快速复制到同类型城市、同场景赛道。同时,长期运营积累的路况数据、客流数据、运维经验,可持续优化算法模型,进一步降低运营风险、提升服务效率,形成“运营-数据-优化-增效”的正向循环,持续加固行业壁垒。
从战略价值看,出海不仅是开拓海外营收,严苛海外市场的落地经验还可以反向迭代算法与工程体系,带动国内自动驾驶软硬件产业链整体输出。
从“单点盈利”到“全域规模化”的核心打法
立足全球产业趋势,Robobus未来的商业竞争,不再是技术环节的单点比拼,而是场景精细化、运营常态化、盈利多元化、布局全球化的综合较量,核心可以归纳为四个方向。
其一,分层深耕场景,匹配对应商业模式。封闭场景聚焦高毛利增值运营,深耕景区、机场、产业园,充分挖掘主题服务、广告、新零售收益;城市微循环做稳政企合作,守住公共交通补位市场,保障稳定现金流;海外市场重点输出全套解决方案,把握全球运力紧缺带来的时代红利。
其二,加速全无人落地,充分释放成本优势。随着全球法规不断完善,全无人运营将成为行业标配,摆脱安全员带来的人力成本压力,有望将整体运营利润率提升至30%以上,进一步打开盈利空间。依托远程监控、智能运维体系,实现少人化、高效率运营。
其三,搭建MaaS一体化出行生态。跳出单台车、单条线路的思维,依托Robobus车队搭建智慧公共出行平台,打通客流、路况、运力资源,联动城市交通体系实现线路动态调优、运力精准匹配;拓展企业通勤、团体定制接驳等B端业务,拓宽盈利边界。
其四,坚持技术与运营双向驱动。以技术迭代适配更复杂场景,持续提升算法安全与稳定性,逐步突破开放道路落地瓶颈;用精细化运营提升盈利效率,深挖场景增值、数据商业化、长期运维订阅业务,完成从“卖车、卖技术”向“卖服务、卖方案、卖生态”的转变,构建具备长期复利的商业体系。
放眼全球自动驾驶产业,Robobus已凭借真实营收、稳定毛利与可复制的运营模式,验证了自动驾驶商业化的可行路径,它不追求颠覆性的行业重构,而是遵循“嵌入、补位、优化”的核心思路,直击全球公共交通的现实痛点,在限定场景内完成技术落地与商业盈利的双向闭环。
对行业玩家来说,跳出技术内卷的误区,深耕场景价值、打磨运营能力、搭建多元盈利体系,才能在这条确定性赛道上,把握住自动驾驶产业真正的长期红利。


