

 AUTO芯球
2026-10-31
文 | AUTO芯球
作者 | 李永华
中国芯片行业有一个根深蒂固的执念——做芯片就要做生态,对标英伟达、复刻CUDA,仿佛建不成完整的开发者生态,就不算真正有竞争力的芯片公司。
于是我们看到,无数国产芯片厂商一头扎进生态建设的汪洋大海,补算子、补框架、拉开发者、做行业适配,资金砸了百亿级,时间耗了五到十年。
昇腾用数年时间、千亿级投入才搭建起的算力生态、取得了非常好的成果,但也最直白地证明了一件事,生态战是一场门槛极高、周期极长的消耗战,绝非所有玩家都玩得起,更不是所有赛道的最优解。
10月29日,新芯航途XHEART在苏州召开发布会,拿出了自己的智驾芯片——量产旗舰 X7 Ultra,针对智驾场景提供700 TOPS大模型实测算力,而下一代产品 X9 的技术路线首次公开。
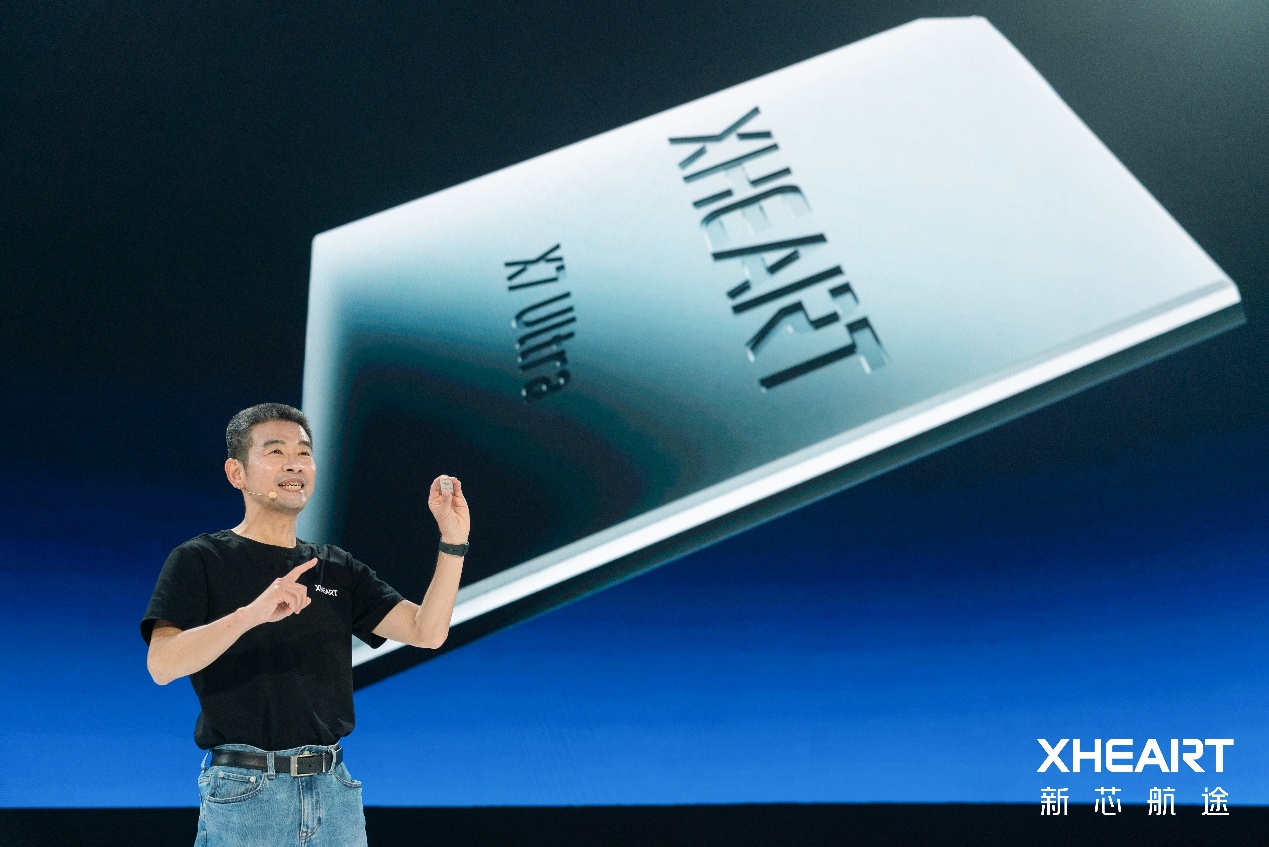
这场发布会向整个行业证明了,放弃通用生态的正面硬刚,在端到端大模型的新赛道上走垂直专用路线,一样能撕开市场缺口,甚至跑得更快。
芯片的生态战,是一场输不起也打不赢的消耗战
要理解生态战的重量,只要看昇腾的路径就足够了。
作为国内通用AI算力的标杆,昇腾的生态建设走的是标准的“全栈式”路线:从底层的CANN异构计算架构,到上层的MindSpore深度学习框架,再到算子库、开发工具链、行业适配套件,每一环都要从零搭建;从高校的开发者培养,到互联网厂商的模型适配,再到千行百业的解决方案落地,每一步都要持续投入。
即便有庞大的产业资源支撑、有国内算力国产化的强劲需求托底,昇腾依然用了数年时间才完成生态的初步闭环,直到今天仍在持续补全算子、优化框架、扩大开发者规模。
这背后的核心逻辑是,生态的本质从来不是代码与工具,而是时间沉淀下来的开发者习惯与产业共识。
这件事,钱可以加速,但绝对买不来。
尤其是,生态有极强的马太效应,开发者越多,适配的应用就越多,吸引的客户就越多,反过来又能支撑更多的生态投入,强者恒强的循环一旦形成,后来者很难正面破局。
放到智驾芯片赛道,这个现实只会更扎心。
很多国产厂商,过去几年始终在通用NPU的路线上追赶,一边堆算力参数,一边补工具链、做算法适配,试图搭建自己的开发生态。但现实是,车企和算法厂商的主力开发环境依然围绕国外体系搭建,国产芯片始终处于“兼容适配”的被动位置。
它是一场巨头的游戏,需要长期、巨额的资金投入,需要足够宽的场景盘子来摊薄成本,还需要足够多的时间来沉淀开发者共识。
对绝大多数智驾芯片厂商而言,硬刚这场战争,本质就是在用自己的短板去碰对手的长板,胜算从一开始就微乎其微。
大模型重构赛道,生态护城河正在快速稀释
幸运的是,产业范式的迭代,永远会给后来者留下换道的窗口。而端到端大模型在智驾领域的普及,恰恰就是这样一次范式级的变革。
在传统计算机视觉时代,智驾是典型的碎片化场景:感知、融合、预测、规划,每个模块都有不同的算法,不同车企、不同算法厂商的技术路线千差万别,用到的算子、框架各不相同。这个阶段,通用NPU+丰富生态确实是最优解——芯片越通用,能适配的算法就越多,客户覆盖面就越广。
英伟达CUDA的生态壁垒,也正是在这样的碎片化场景下被无限放大。
但端到端大模型的出现,彻底改变了游戏规则。
当智驾从“模块化算法拼接”走向“单一大模型端到端输出”,核心计算任务从几十上百种碎片化算子,收敛到了以Transformer为核心的统一计算范式。对车企而言,核心需求不再是兼容一万种算法,而是把这一套大模型跑得又快、又稳、又便宜。
通用生态里成千上万的算子、五花八门的框架适配,对车企来说突然变得没那么重要了——我只要把Transformer跑好,其余的生态能力再丰富,也是闲置的冗余。
更关键的是,大模型时代,算法厂商与芯片厂商的绑定关系正在发生反转。过去是芯片先做出来,算法厂商被动适配;现在大模型迭代速度远快于芯片研发周期,算法的需求反过来定义芯片的设计方向。
场景越聚焦、任务越统一,专用架构的效率优势就越明显,通用生态的壁垒价值就越弱。
这一幕在产业史上早已反复上演。
专业图形领域的Quadro不需要兼容所有游戏,只要把AutoCAD、Maya等几十款专业软件优化到极致,就能统治专业市场;索尼、微软的主机芯片不需要兼容所有PC软件,只要把主机生态内的游戏跑满性能,就能撑起千万级出货。
当场景足够聚焦,专用永远比通用更高效,这个规律放在智驾大模型时代,同样成立。
换句话说,不是国产芯片突然追上了生态能力,而是智驾赛道的核心矛盾变了。
生态战的战场正在褪色,一场新的、围绕大模型落地效率的战争,才刚刚打响。
用深度换广度,XHEART的非对称战争
XHEART最聪明的地方,就是从一开始就没打算在通用生态的战场上和英伟达硬碰硬。
它没有喊出“打造中国版XXX”的宏大口号,也没有试图搭建覆盖全场景的开发者生态,而是精准卡位端到端大模型智驾这一个核心赛道,走了一条“算法定义芯片+垂直深度协同”的专用路线。
别人拼生态的广度,它拼场景的深度;别人做千人一面的通用芯片,它做量身定制的专用芯片。
这条路线的核心优势,恰恰命中了通用生态战的软肋。
在架构层面,XHEART完全围绕Transformer大模型的计算特征设计超大核NPU架构,把硬件资源全部倾斜到大模型推理最核心的计算与访存瓶颈上。TB/s级的核内互联带宽、98.7%的大模型实测算力利用率、降低80%的内存带宽消耗,每一项指标都对应着大模型场景的真实痛点。
它不需要兼容五花八门的传统CV算子,也就不用为冗余功能付出硬件成本,所有晶体管都用在了刀刃上。
最终的结果就是:同等硬件成本下,能部署的大模型参数量是通用芯片的十倍;同等模型性能下,推理能效直接翻倍。
在研发模式层面,XHEART与Momenta从芯片定义阶段就深度绑定,算法团队全程参与架构设计、算子打磨、工具链优化,算法需要什么,芯片就做什么。这种模式直接跳过了通用芯片“先有硬件、再做适配”的漫长周期,芯片回片24小时点亮、17天完成整车闭环,把行业常规需要一年以上的适配周期压缩到了月级。
对车企而言,这意味着能更快用上最新的大模型算法,在智驾体验的竞速中抢占先机。
在商业落地层面,XHEART也验证了专用路线的可行性。X7系列量产仅8个月,累计出货超20万颗,拿下40余款车型定点,客户覆盖自主与合资品牌。
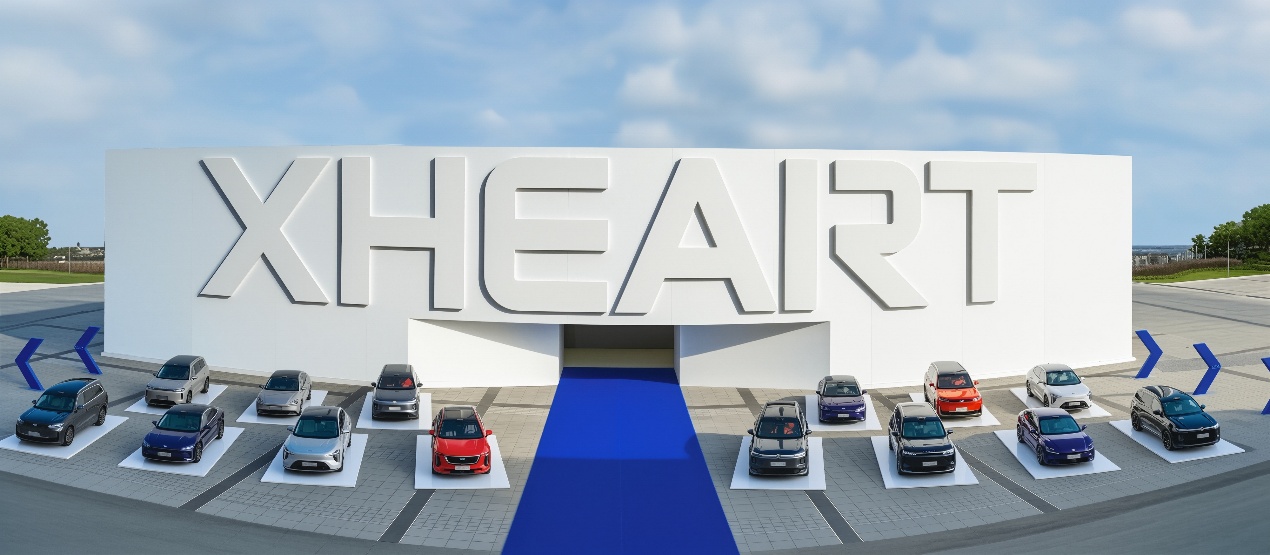
这个速度在国产智驾芯片行业堪称罕见,也侧面证明了一件事:车企最终买单的是真实的智驾体验与成本,不是虚无缥缈的生态概念。只要能在核心场景做到极致,哪怕没有庞大的通用生态,一样能拿到市场份额。
这就是典型的非对称竞争:你打你的生态战,我打我的效率战;你守你的通用大盘,我攻我的专用赛道。
我不需要在你擅长的地方打败你,我只要在新的核心赛道上,做到你做不到的性价比与落地速度,就足够撕开属于自己的市场空间。
中国芯片突围,不必都走同一条路
昇腾的路径已经告诉我们,通用生态这条路,难、慢、重,它必须有人走,也只能由少数有实力的玩家去走,它是国之重器的压舱石,但不该是所有芯片公司的唯一答案。
中国芯片产业的突围,从来不该只有“对标海外、正面追赶”这一种打法。我们有全球最大的汽车市场,有全球迭代最快的智驾算法,有最丰富的场景需求,这本身就是最宝贵的产业优势。依托本土场景的优势,走垂直专用的路线,把细分场景的效率做到极致,一样能打造出具备全球竞争力的产品。
昇腾们在通用算力的主阵地扛旗,啃最硬的骨头,建最底层的生态;XHEART们在垂直细分赛道突围,用场景换空间,用效率换速度。一正一奇,相辅相成,才是中国芯片产业最健康的阵型。
在大模型重构产业的当下,芯片公司不必执着于做大而全的平台,也可以做专而精的场景解决方案。
随着端到端大模型向更多行业渗透,未来一定会出现更多面向垂直场景的专用AI芯片,它们不追求万能的生态,只追求把特定场景的价值拉满。而智驾,只是这个大趋势的第一个爆发点。
通用算力的黄金时代正在落幕,场景专用的大时代刚刚拉开序幕。XHEART推开的这扇门,后面藏着的,是整个中国芯片产业差异化突围的更多可能。
*本文图片均来源于网络
聚焦智能汽车,助力关键决策。


